半導体パッケージ用ガラス基板の世界産業レポート2026:市場シェア、競争状況、成長率15.7%分析プロンプト
半導体パッケージ用ガラス基板の世界市場動向と成長予測:先端半導体・AI向け実装技術の進化
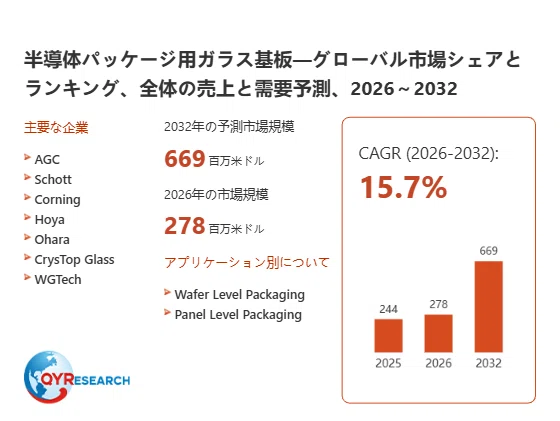
半導体パッケージ用ガラス基板の世界市場は、先端半導体の高性能化や人工知能(AI)向けデータセンターの拡大を背景に、成長が期待される分野です。2025年の市場規模は2億4,400万米ドルと推定され、2026年には2億7,800万米ドルに達する見通しです。さらに、2026年から2032年までの年平均成長率(CAGR)は15.7%と予測され、2032年には6億6,900万米ドルに拡大すると見込まれています。
半導体パッケージ用ガラス基板は、従来の有機基板と比較して優れた寸法安定性や平坦性を備えており、チップレットの高密度実装や次世代半導体の設計高度化を支える材料として注目されています。
■半導体パッケージ用ガラス基板の基本特性と技術的優位性
半導体パッケージ用ガラス基板とは、集積回路(IC)、マイクロプロセッサー、メモリーチップなどの半導体デバイスを搭載し、電気的に接続するための基盤材料です。高い電気絶縁性、優れた化学的耐久性、低い熱膨張係数、良好な寸法安定性などが求められ、用途に応じて熱伝導特性や機械的強度も考慮されます。また、実装構造を安定して保持することで、湿気や粉塵、機械的応力による影響を抑え、半導体パッケージの信頼性向上に寄与します。
特に重要なのが、ガラス基板の平坦性と熱膨張特性です。半導体の微細化と高密度化が進むにつれて、複数のチップを一つのパッケージに集積する際には、基板のわずかな反りや寸法変化が接続精度に影響します。ガラス基板は、こうした課題に対応する材料候補として位置付けられています。
■有機基板からの転換と先端半導体実装の高度化
従来の有機基板に対し、半導体パッケージ用ガラス基板は、優れた機械的・熱的安定性と高い平坦性を実現できる点が特徴です。この特性は、パッケージの大型化やチップレットの搭載数増加を支えるうえで重要になります。
AI半導体では、演算用チップと高帯域幅メモリー(HBM)などを高密度に組み合わせる設計が進んでいます。こうした構造では、信号配線の高密度化だけでなく、基板の反り制御、接続部の信頼性確保、熱管理も不可欠です。半導体パッケージ用ガラス基板は、これらの要求に対応するための選択肢となり、将来のデータセンター向け半導体や高性能コンピューティング分野での活用が期待されています。
一方、ガラスは脆性材料であるため、大型基板の搬送や加工時における破損リスク、微細な貫通電極の形成、加工品質の均一化などが技術的な課題です。量産に向けては、材料特性だけでなく、加工歩留まり、製造コスト、実装工程との適合性を総合的に評価する必要があります。
■半導体パッケージ用ガラス基板の市場構造と主要企業の競争環境
半導体パッケージ用ガラス基板市場では、AGC、SCHOTT、Corning、HOYA、OHARA、CrysTop Glass、WGTechなどが主要企業として挙げられます。市場データによると、上位5社の合計シェアは約90%に達しており、高度なガラス材料技術と精密加工能力を有する企業が市場を主導しています。参入企業にとっては、基板の製造技術に加え、顧客の設計要件に応じた材料開発、品質保証、量産対応力の構築が重要です。
地域別では、アジア太平洋地域が世界市場の約80%を占め、北米が約16%、欧州が約3%となっています。これらの数値は原資料に基づくものであり、合計が100%にならない点には留意が必要です。アジア太平洋地域では半導体製造と先端パッケージングの産業基盤が集積しており、材料メーカーと半導体関連企業の連携が市場形成を支えています。
■熱膨張係数と製品タイプ別の市場動向
半導体パッケージ用ガラス基板は、熱膨張係数(CTE)を基準に、5 ppm/℃超と5 ppm/℃未満の製品に分類されます。市場データでは、5 ppm/℃超の製品が約65%のシェアを占めています。ただし、熱膨張係数の大小だけで基板の優劣が決まるわけではありません。シリコンチップや接合材料との熱膨張差、動作温度、パッケージ構造などを踏まえ、最適な材料を選定する必要があります。
また、ガラスの組成や厚さ、表面処理、貫通電極の加工精度によっても実装性能は変化します。今後は、低熱膨張化と加工性を両立させながら、製造時の欠陥を抑制する技術が競争力を左右すると考えられます。
■ウエハーレベルパッケージングとパネルレベルパッケージングの展望
用途別では、ウエハーレベルパッケージングが市場の約60%を占めています。ウエハーレベルパッケージングは、ウエハー段階で複数の工程を実施することで、小型化や高密度化に対応する技術です。一方、パネルレベルパッケージングは、大型パネルを活用して複数のデバイスを処理する方式であり、生産効率の向上や大型パッケージへの対応という観点から期待されています。
2026年5月、半導体産業の業界団体であるSEMIは、Global Net Corp.と共同でガラスコア基板市場の動向に関する調査レポートを発表しました。同レポートでは、AIや高性能コンピューティングの需要拡大を背景に、2028年頃から一部の高性能用途で初期生産が始まる可能性が示されています。これは市場全体の量産化が確定したことを意味するものではなく、顧客認定や製造技術の確立が普及時期を左右する見通しです。
■2026年以降の技術開発と量産化に向けた課題
2026年9月には、Samsung Electro-Mechanicsが韓国の展示会で、AI半導体向け基板技術とともにガラス基板技術を紹介しました。ガラス内部への微細な接続経路の形成、金属充填、精密表面加工などが重要な開発領域となっています。また、同社は大型化するAI半導体に対応するため、反りの抑制や高密度接続、高速信号伝送に関する技術開発を進めています。
半導体パッケージ用ガラス基板の実用化では、ガラス貫通電極(TGV)の形成精度、金属配線との密着性、加工時の微小亀裂、熱サイクルに対する信頼性など、複数の技術課題を解決しなければなりません。特に、大型パネルでは加工面積の拡大に伴って欠陥管理が難しくなり、歩留まりが製造コストに直結します。さらに、既存の有機基板向け設備をそのまま転用できるとは限らず、専用設備への投資や工程の最適化も求められます。
■半導体パッケージ用ガラス基板市場の成長機会と今後の展望
半導体パッケージ用ガラス基板市場は、2025年の2億4,400万米ドルから2032年には6億6,900万米ドルへ拡大すると予測されています。AI半導体、データセンター、高性能コンピューティングの発展に伴い、大型パッケージ、高密度実装、高速信号伝送に対応する材料への需要が市場成長を後押しする見込みです。
今後の競争では、ガラス材料の性能だけでなく、TGV加工、配線形成、量産歩留まり、顧客認定までを含む総合的な技術力が重要になります。市場参入を検討する企業は、ウエハーレベルとパネルレベルの用途別需要を見極めるとともに、材料メーカー、加工装置メーカー、半導体設計企業、実装企業との連携を強化する必要があります。半導体パッケージ用ガラス基板の普及は段階的に進むと考えられますが、量産技術と信頼性評価の確立が進めば、次世代半導体の実装設計に新たな選択肢をもたらす可能性があります。
本記事は、QY Researchが発行したレポート「半導体パッケージ用ガラス基板―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1623812/glass-substrate-for-semiconductor-packaging
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com