
高周波高速基板の最新調査2026-2032:市場規模4325百万米ドル、今後動向を予測プロンプト
高周波高速基板市場の成長分析:5G・データセンター・自動運転時代を支える次世代高速通信材料
近年、通信インフラの高速化、人工知能(AI)処理能力の向上、自動運転技術の発展に伴い、電子機器内部で求められる信号伝送性能は大きく変化しています。従来のプリント基板では対応が難しい高速・高周波信号処理の需要が拡大する中、高周波高速基板は次世代通信や高性能電子機器を支える重要材料として注目されています。
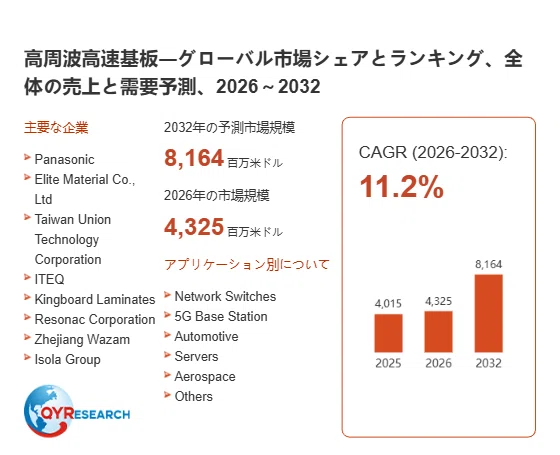
世界の高周波高速基板市場は、2025年に4015百万米ドル規模に達すると推定され、2026年には4325百万米ドルへ拡大すると予測されています。その後、2026年から2032年まで年平均成長率(CAGR)11.2%で成長し、2032年には8164百万米ドル規模に到達すると見込まれています。
高周波高速基板市場の急速な成長背景には、5G通信網の拡大、データセンター投資の増加、車載レーダー技術の普及、高性能コンピューティング(HPC)需要の拡大があります。一方で、高速信号の品質維持、材料コスト管理、製造工程の高度化など、メーカーにはより高い技術対応力が求められています。
高周波高速基板の技術特性:高速信号伝送を実現する低損失材料
高周波高速基板とは、高速信号伝送および高周波アプリケーション向けに設計された特殊な回路基板です。一般的な基板と比較して、信号損失を低減するために低誘電率(低Dk)および低誘電正接(低Df)の絶縁材料が使用されます。
高速通信システムでは、信号速度の向上に伴い、伝送損失や信号遅延、ノイズ干渉などの問題が発生しやすくなります。そのため、高周波高速基板では、材料特性を厳密に制御することで信号完全性(Signal Integrity)を維持し、安定した通信性能を実現しています。
また、高導電性銅箔の採用により、電気抵抗を低減し、長距離・高速信号伝送における安定性を向上させています。さらに、微細配線や狭ピッチ化にも対応できるため、小型化が進む電子機器や高密度実装分野で不可欠な存在となっています。
高周波高速基板市場を牽引する5G・データセンター・AI産業
高周波高速基板の需要拡大を支える最大の要因の一つが、通信インフラの高度化です。
5G基地局では、高周波帯域で大量のデータを高速処理する必要があり、RFアンテナや通信モジュールに使用される基板には低損失・高信頼性が求められています。そのため、高周波高速基板は5G通信設備における重要部材として採用が拡大しています。
また、AI技術の発展に伴うデータセンター需要の増加も市場成長を後押ししています。AIサーバーや高性能コンピューティングシステムでは、大量のデータを短時間で処理するため、高速スイッチ、サーバー基板、ルーターなどに高周波高速基板が広く使用されています。
さらに、自動車分野では、自動運転技術やADAS(先進運転支援システム)の普及により、ミリ波レーダーなど高周波電子部品の需要が増加しています。車載環境では温度変化や振動への耐性も必要となるため、高性能な高周波高速基板への要求は今後さらに高まると考えられます。
高周波高速基板の製品構造:高周波CCLと高性能材料が市場を形成
高周波高速基板市場では、製品タイプとして高周波CCL(銅張積層板)と高速CCLが主要カテゴリーとなっています。
特に高速CCLは市場最大のセグメントであり、全体の約**76%**を占めています。高速通信設備やサーバー関連機器の普及により、高速信号処理に適したCCL材料への需要が継続的に増加しています。
基材別では、紙基材CCL、ガラスクロス基材CCL、複合基材CCLなどに分類されます。その中でも、優れた機械強度と電気特性を持つガラスクロス基材CCLは、高性能電子機器向けに広く利用されています。
また、構造面では片面基板、両面基板などに分類され、用途や設計要求に応じた製品開発が進んでいます。特に次世代通信機器では、多層化・高密度化への対応が重要な技術課題となっています。
高周波高速基板産業チェーン:材料技術と製造能力が競争力を左右
高周波高速基板産業では、上流材料から最終電子機器まで幅広い産業連携が形成されています。
上流では、樹脂材料、ガラスクロス、銅箔などの品質が基板性能を大きく左右します。特に低誘電材料の開発や高周波特性の安定化技術は、メーカー間の重要な競争領域となっています。
中流市場では、Panasonic、Elite Material、Taiwan Union Technology Corporation、ITEQ、Kingboard Laminates、Resonac Corporation、Isola Group、Rogersなどの企業が主要プレイヤーとして位置付けられています。
2025年の世界高周波高速基板市場では、販売量は約142,368千平方メートルに達し、平均市場価格は約28.2米ドル/平方メートルとなりました。また、生産能力は約160,000千平方メートル、業界平均粗利益率は約**25%**となっています。
市場集中度も比較的高く、上位5社が世界市場の約**50%**を占めています。高度な材料設計技術と安定した量産能力を持つ企業が競争優位性を確立しています。
地域別市場動向:アジア太平洋地域が高周波高速基板市場を主導
地域別では、アジア太平洋地域が最大市場となっており、世界市場シェアは55%以上を占めています。その後に北米、欧州が続き、それぞれ約25%、約**15%**の市場シェアを有しています。
アジア地域では、中国、日本、韓国を中心に電子部品製造産業が集積しており、高周波高速基板の生産・応用拠点として成長しています。
日本市場では、高性能通信機器、車載電子部品、半導体関連装置など、高付加価値分野での需要が強く、材料技術や精密加工技術を活用した高性能基板開発が進んでいます。
中国では、5G基地局建設やデータセンター投資、自動車電子化の進展により、高周波高速基板の需要が急速に拡大しています。韓国でも、半導体・電子機器メーカーによる高性能材料への投資が継続しています。
高周波高速基板市場の課題と今後の展望
高周波高速基板市場は今後も高成長が期待されていますが、いくつかの課題も存在します。
最大の課題は、高性能材料の開発コストと製造難易度です。低Dk・低Df材料を実現するには高度な樹脂設計技術が必要であり、さらに微細加工や高密度配線への対応には製造設備への継続的な投資が求められます。
また、原材料価格変動や国際貿易環境の変化も、サプライチェーン安定化に影響を与える要素となっています。各国では通信インフラ強化や電子材料産業育成に向けた政策支援を進めており、CCL産業を含む高周波高速基板関連企業にとって、長期的な成長基盤となっています。
今後、高周波高速基板市場では、5Gのさらなる普及、AIデータセンター拡大、自動運転技術の進化に伴い、より高性能な材料への需要が高まると予想されます。低損失化、高耐熱化、環境対応材料の開発、そしてカスタマイズ対応能力が、企業の競争力を決定する重要な要素になるでしょう。
本市場調査では、2021年から2032年までの高周波高速基板市場について、販売数量(千平方メートル)、売上高(百万米ドル)、価格動向、市場シェア、主要企業ランキングを分析しています。さらに、タイプ別、基材別、構造別、用途別、地域別の市場規模と成長可能性を評価し、企業の市場戦略策定や競争環境分析に活用できる包括的な情報を提供しています。
本記事は、QY Researchが発行したレポート「高周波高速基板―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」 を紹介しています。
◇レポートの詳細内容・無料サンプルお申込みはこちら
https://www.qyresearch.co.jp/reports/1622549/high-frequency-high-speed-board
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。
【本件に関するお問い合わせ先】
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com